MobilePay
Vipps MobilePay AS
- 3,2
- 24.00 beoordelingen
- 1.00M
- Downloads
- Free
- Prijs
Screenshots
MobilePay Voor- en nadelen
Voordelen
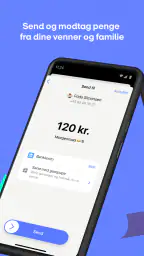
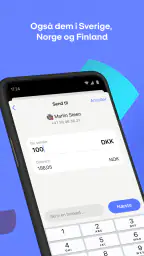
- Snel geld overmaken naar vrienden en familie via hun telefoonnummer.
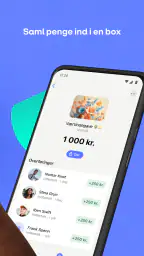
- Handig voor gezamenlijke uitgaven, zoals etentjes of cadeaus.
- Betalingen worden direct in de app bevestigd met een duidelijk overzicht.
- Ondersteuning voor betaalverzoeken maakt terugbetalingen eenvoudig.
- De app werkt doorgaans soepel en heeft een overzichtelijke interface.
Nadelen
- Niet alle functies zijn in elk land of voor elke bank beschikbaar.
- Voor gebruik is meestal een gekoppelde bankrekening of betaalkaart nodig.
- Een verkeerde ontvanger kiezen kan lastig te herstellen zijn.
- Voor sommige transacties kunnen limieten of extra kosten gelden.
- Beschikbaarheid en mogelijkheden verschillen tussen Android en iOS.
 Analyse door All-app
Toen ik MobilePay voor het eerst gebruikte, viel vooral op hoe weinig aandacht de app van je vraagt tijdens een gewone betaling. Je opent de app, kiest de juiste ontvanger of winkel en rondt de handeling af zonder door een ingewikkeld financieel menu te moeten zoeken. Dat maakt deze gratis financiële app van Vipps MobilePay AS prettig voor mensen die vooral snel geld willen overmaken of betalen en niet op zoek zijn naar een uitgebreid huishoudboekje.
Mijn indruk is tegelijk genuanceerd. MobilePay is sterk wanneer de andere partij de dienst ook gebruikt en wanneer je een eenvoudige betaalroutine wilt. Het is minder vanzelfsprekend als je vooral internationale betalingen, uitgebreide budgettering of één app voor al je bankzaken zoekt. De gebruikservaring draait duidelijk om directe betalingen, niet om een compleet overzicht van je financiële leven.
Zo werkt de dagelijkse betaalroutine
De basis is eenvoudig: ik open MobilePay op het moment dat ik iemand moet betalen, zoek de persoon of kies de beschikbare betaaloptie en controleer het bedrag voordat ik bevestig. Dat laatste klinkt vanzelfsprekend, maar bij betalingen aan bekenden is juist een korte controle belangrijk. Namen kunnen op elkaar lijken en een snelle tik is niet hetzelfde als een gecontroleerde betaling.
Een realistisch voorbeeld is een etentje met vrienden. Eén persoon rekent af, waarna de anderen hun deel via MobilePay sturen. In zo’n situatie is de app handiger dan contant geld verzamelen of achteraf bankgegevens uitwisselen. Ik hoef geen lange rekening over te nemen en de ontvanger hoeft niet te wachten tot iedereen thuis zijn bankapp heeft geopend. Voor kleine, terugkerende betalingen voelt dat als de belangrijkste winst.
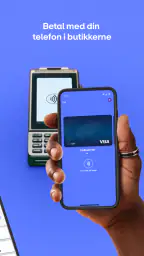
Ook bij een aankoop in een winkel kan de korte route prettig zijn, zolang MobilePay daar als betaalmethode beschikbaar is. Ik vind het vooral geschikt voor momenten waarop ik mijn portemonnee niet wil pakken of geen rekeningnummer wil overtypen. De app maakt de betaling niet inhoudelijk slimmer, maar haalt wel een aantal onnodige handelingen uit het proces.
Daarbij is het goed om de rol van de app helder te houden. MobilePay vervangt niet automatisch je bankapp, betaalkaart of financieel overzicht. Voor een betaling die buiten het bereik van de dienst valt, kom je alsnog bij een gebruikelijke bankoverschrijving of kaartbetaling uit. Ik zie MobilePay daarom als een extra betaalroute, niet als mijn enige financiële gereedschap.
De leeftijdsclassificatie PEGI 3 past bij het eenvoudige, algemene karakter van de toepassing. Dat betekent voor mij niet dat je zonder nadenken moet betalen. Een financiële app vraagt altijd om zorgvuldig omgaan met je telefoon, toegangsbeveiliging en bevestigingen. De lage leeftijdsclassificatie zegt vooral iets over de inhoud van de app, niet over het feit dat geldtransacties aandacht verdienen.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Wat ik vóór de eerste betaling controleer
Na installatie zou ik niet meteen een betaling versturen. Eerst controleer ik of mijn profielgegevens kloppen, of de juiste betaalmethode is ingesteld en of de app naar behoren opent op mijn toestel. Die korte voorbereiding voorkomt dat ik bij een kassa of tijdens een groepsrekening nog moet uitzoeken waarom een betaling niet doorgaat.
Ik let ook op de naam van de ontvanger. Bij een bekende kijk ik niet alleen naar de profielfoto of de eerste letters, maar naar de volledige combinatie die de app toont. Zeker wanneer ik iemand met een veelvoorkomende naam betaal, is dat een eenvoudige gewoonte die een vergissing kan voorkomen.
Een tweede nuttige gewoonte is het bedrag hardop of in gedachten te vergelijken met de rekening. Bij een groepsbetaling is het verleidelijk om snel een afgerond bedrag te sturen, maar dat kan later verwarring geven. Ik noteer voor mezelf waarom ik betaal, bijvoorbeeld “lunch” of “kaartjes”, wanneer de app daar ruimte voor biedt. Zo blijft de transactie herkenbaar in mijn eigen administratie.
Instellingen die ik de moeite waard vind
De belangrijkste instellingen zijn voor mij niet de opvallende opties, maar de keuzes die bepalen hoe veilig en voorspelbaar de app aanvoelt. Ik controleer de manier waarop de app mijn identiteit laat bevestigen en zorg dat mijn telefoontoegang zelf goed is beveiligd. Een betaalapp is zo sterk als de combinatie van de appbeveiliging en de beveiliging van het toestel waarop hij staat.
Ik kijk daarnaast naar meldingen. Betalingsmeldingen zijn nuttig, omdat ik dan sneller zie of een betaling is aangekomen of dat er iets van mij wordt gevraagd. Toch wil ik niet dat gevoelige informatie volledig op een vergrendeld scherm verschijnt. Mijn voorkeur is een melding die mij waarschuwt, zonder meer details te tonen dan nodig is.
Ook de taal, contactvoorkeuren en algemene profielinstellingen verdienen een korte controle. Wanneer je MobilePay vaak gebruikt, is het vervelend als een oud telefoonnummer, een verouderd profiel of een onduidelijke melding pas tijdens een betaling zichtbaar wordt. Een paar minuten instellen maakt het dagelijkse gebruik rustiger.
Mijn advies is om na een update opnieuw even door de relevante instellingen te lopen. De huidige versie is 10.33.0 en de app werkt vanaf Android 8.0. Dat maakt hem toegankelijk voor veel toestellen, maar oudere apparaten kunnen zich anders gedragen dan recente telefoons. Ik zou daarom niet alleen naar de appversie kijken, maar ook controleren of mijn telefoon zelf bijgewerkt is en voldoende betrouwbaar werkt.
Een praktische grens: ik zou de app niet installeren op een toestel dat door meerdere mensen wordt gebruikt zonder eerst goed na te denken over toegangsbeheer. Een gedeelde tablet of een telefoon die onbeheerd op tafel ligt, is geen ideale plek voor een betaalapp. Dat is geen tekortkoming die MobilePay alleen heeft, maar bij directe betalingen merk je de gevolgen sneller.
Sneller worden zonder onzorgvuldig te betalen
Ervaren gebruik draait voor mij niet om zo snel mogelijk tikken, maar om een vaste volgorde. Ik open de app, controleer de ontvanger, controleer het bedrag en bevestig pas daarna. Door die volgorde steeds hetzelfde te houden, hoef ik tijdens een druk moment niet na te denken over wat ik vergeten kan zijn.
Voor terugkerende betalingen helpt het om vooraf duidelijke afspraken te maken. Bij een gedeelde lunch stuur ik bijvoorbeeld meteen het exacte aandeel zodra de rekening bekend is, in plaats van later te gokken. Bij gezamenlijke boodschappen spreken we af wie de betaling verzamelt. MobilePay maakt de overdracht snel, maar lost onduidelijke afspraken tussen vrienden niet op.
Een andere efficiënte werkwijze is om de app niet als rekenmachine te gebruiken. Ik bereken mijn aandeel eerst met de rekening, een notitie-app of mijn hoofd en open daarna MobilePay alleen voor de overdracht. Dat verkleint de kans dat ik tussen verschillende schermen het verkeerde bedrag overneem. Vooral bij meerdere personen is die scheiding overzichtelijker.
Ik vind het ook verstandig om een betaling niet opnieuw te sturen als een scherm even traag reageert. Eerst controleer ik of de transactie al is verwerkt of dat er een melding is verschenen. Twee keer betalen door ongeduld is een heel praktisch risico bij elke mobiele betaaldienst. Een vaste pauze van enkele seconden is vaak verstandiger dan meteen nogmaals bevestigen.
Voor winkels geldt iets vergelijkbaars. Ik houd de telefoon al ontgrendeld en zorg dat de app bereikbaar is voordat ik aan de beurt ben, maar ik controleer het uiteindelijke bedrag pas wanneer het op het scherm staat. Snelheid ontstaat vooral door voorbereiding, niet door veiligheidsstappen over te slaan.
Waar de grenzen in de praktijk liggen
MobilePay is niet voor iedereen de beste keuze. Als je vrienden, familie of favoriete winkels een andere betaalmethode gebruiken, verdwijnt een groot deel van het gemak. Dan moet je alsnog bankgegevens verzamelen, een kaart gebruiken of een andere betaalapp openen. Het voordeel van MobilePay is dus sterk afhankelijk van de omgeving waarin je betaalt.
Ook voor uitgebreid geldbeheer zou ik een andere oplossing kiezen. Ik verwacht in deze app geen diepgaande budgetcategorieën, vermogensplanning of een volledige analyse van mijn maandelijkse uitgaven. Wie vooral wil weten waar het geld naartoe gaat, heeft meer aan een bankapp met transactieoverzicht of een aparte budgetapp. MobilePay kan een betaling uitvoeren, maar is niet bedoeld als persoonlijk financieel dashboard.
Voor zakelijke gebruikers kan de eenvoud eveneens een beperking zijn. Een zelfstandige die facturen, btw, boekhouding en klantbetalingen wil combineren, heeft waarschijnlijk gespecialiseerde software nodig. MobilePay kan in een eenvoudige betaalroutine passen, maar ik zou het niet als vervanging van zakelijke administratie beschouwen.
Internationaal reizen is nog een ander aandachtspunt. Ik zou vóór vertrek nagaan of de ontvanger of winkel MobilePay daadwerkelijk accepteert en welke betaalroute daar praktisch beschikbaar is. Voor buitenlandse situaties zijn een bankkaart en de eigen bankapp vaak een betrouwbaardere basis. Een dienst die lokaal heel soepel werkt, is niet automatisch overal even bruikbaar.
De beoordeling in de appwinkel komt uit op gemiddeld 3,2 sterren bij ongeveer 84 duizend beoordelingen. Ik lees dat niet als een reden om de app direct af te schrijven, maar wel als een signaal om mijn verwachtingen realistisch te houden. Betaalapps worden vaak beoordeeld op momenten waarop iets niet lukt: een loginprobleem, een geweigerde betaling of onduidelijkheid over een transactie. Mijn eigen oordeel is daarom vooral gebaseerd op de vraag of de app in mijn normale betaalomgeving past.
Met meer dan een miljoen installaties is MobilePay duidelijk geen niche-app. Dat helpt wanneer je hem vaak met dezelfde groep mensen wilt gebruiken, maar populariteit is geen garantie dat iedere persoon of winkel in jouw omgeving ermee werkt. Ik zou de app pas als vaste betaalroute kiezen nadat ik heb vastgesteld dat de mensen met wie ik regelmatig afreken hem ook gebruiken.
MobilePay tegenover bankapp, kaart en contant geld
Vergeleken met een gewone bankoverschrijving voelt MobilePay sneller aan voor informele betalingen. Je hoeft niet telkens rekeningnummers en omschrijvingen te kopiëren. De bankapp blijft echter sterker wanneer je een formele overschrijving doet, een groter bedrag beheert of al je transacties op één plek wilt volgen.
Vergeleken met een betaalkaart is MobilePay vooral handig wanneer je iemand rechtstreeks terugbetaalt. Een kaart is doorgaans vanzelfsprekender bij winkels die geen mobiele betaaldienst aanbieden en wanneer je niet wilt nadenken over de app van de ontvanger. Ik gebruik beide naast elkaar: MobilePay voor gedeelde kosten en snelle persoonlijke betalingen, mijn kaart als algemene winkeloptie.
Contant geld heeft het voordeel dat de betaling direct zichtbaar en tastbaar is. MobilePay is praktischer wanneer niemand gepast geld bij zich heeft, maar het vraagt wel om een telefoon, toegang tot de app en een ontvanger die de dienst kan gebruiken. Voor een kleine groep vrienden wint MobilePay meestal op gemak; voor situaties zonder telefoonbereik of zonder compatibele betaalroute blijft contant geld nuttig.
Een andere betaalapp kan beter zijn als je contacten daar al zitten of als je specifieke functies nodig hebt die MobilePay niet centraal stelt. Ik zou niet overstappen alleen omdat een andere app meer mogelijkheden op papier heeft. Voor een eenvoudige, lokale betaalroutine is minder soms juist prettiger. De juiste keuze hangt af van de mensen en winkels met wie je werkelijk betaalt.
Voor wie ik de app wel en niet zou aanraden
Ik zou MobilePay aanraden aan iemand die vaak kleine bedragen met vrienden deelt, regelmatig snel een bekende wil terugbetalen en een eenvoudige interface belangrijker vindt dan uitgebreide financiële functies. Ook voor gebruikers die hun bankapp liever reserveren voor grotere of formele transacties kan deze extra betaalroute prettig zijn.
Ik zou hem minder snel aanraden aan iemand die één universele app zoekt voor budgetteren, bankieren, internationaal betalen en zakelijke administratie. Ook wie zelden met andere MobilePay-gebruikers te maken heeft, zal weinig voordeel merken. In dat geval kan de bestaande bankapp of kaart voldoende zijn en hoef je geen extra betaalroutine aan te leren.
Mijn meest bruikbare tip is om MobilePay te koppelen aan één duidelijke gewoonte: gebruik hem bijvoorbeeld alleen voor gedeelde uitgaven en snelle persoonlijke terugbetalingen. Laat grotere financiële beslissingen, administratie en controle in je bankomgeving staan. Die verdeling houdt de app overzichtelijk en voorkomt dat je een eenvoudige betaaltool verantwoordelijk maakt voor taken waarvoor hij niet bedoeld is.
De ontwikkelaar is Vipps MobilePay AS, en de app bestaat al sinds 6 mei 2013. Dat geeft de dienst een lange aanwezigheid in de categorie, maar ik kijk uiteindelijk vooral naar mijn eigen betaalomgeving. De gratis prijs verlaagt de drempel om hem uit te proberen; de echte waarde ontstaat pas wanneer de ontvangers en winkels om mij heen hem ondersteunen.
Na mijn gebruikservaring zie ik MobilePay als een handige specialist: sterk in directe betalingen, groepskosten en korte dagelijkse transacties, maar niet als volledige vervanger van een bankapp of betaalkaart. De beste gebruikers combineren de app met vaste controles, passende meldingen en een duidelijke grens voor wanneer ze een andere betaalmethode kiezen.
Mijn eindadvies: probeer MobilePay gerust als je vaak met dezelfde mensen afrekent, maar bouw je betaalroutine niet blind rond één app. Controleer altijd de ontvanger en het bedrag, houd een alternatief achter de hand en kies voor je bankapp of kaart zodra de transactie ingewikkelder, formeler of internationaler wordt. In die rol is MobilePay overtuigend eenvoudig, zolang je zijn sterke kant gebruikt en zijn grenzen respecteert.
Veelgestelde vragen
Wat is MobilePay en waarvoor kan ik de app gebruiken?
MobilePay is een mobiele betaalapp waarmee je snel geld kunt overmaken en ontvangen via je smartphone. Je kunt de app gebruiken om vrienden terug te betalen, gezamenlijke kosten te verdelen en, afhankelijk van je land en bank, betalingen bij aangesloten winkels of webshops uit te voeren. De beschikbare functies kunnen per regio verschillen.
Wat heb ik nodig om MobilePay te registreren en te gebruiken?
Voor het aanmaken van een MobilePay-account heb je doorgaans een compatibele smartphone, een geldig telefoonnummer, een ondersteunde betaalkaart of bankrekening en een door MobilePay geaccepteerde bankrelatie nodig. Tijdens de registratie moet je je identiteit mogelijk verifiëren. Controleer vooraf of jouw bank, kaart en woonland worden ondersteund.
Is MobilePay veilig voor dagelijkse betalingen en geldoverdrachten?
MobilePay gebruikt beveiligingsmaatregelen zoals persoonlijke verificatie, apparaatbeveiliging en bevestiging van betalingen om ongeautoriseerd gebruik te beperken. Toch blijft je eigen gedrag belangrijk: deel nooit codes, pincode of inloggegevens en controleer altijd de naam en het bedrag voordat je een betaling bevestigt. Bij verlies van je telefoon moet je direct actie ondernemen.
Zijn er kosten verbonden aan het gebruik van MobilePay?
Voor veel gewone overboekingen tussen particuliere gebruikers brengt MobilePay meestal geen kosten in rekening, maar de voorwaarden kunnen verschillen per land, bank, kaarttype en soort betaling. Voor zakelijke betalingen, bepaalde kaarttransacties of internationale functies kunnen wel kosten gelden. Bekijk daarom de actuele prijslijst in de app of op de officiële website voordat je de dienst gebruikt.
Wat kan ik doen als een betaling mislukt of mijn account niet werkt?
Controleer eerst je internetverbinding, de betaalmethode, het beschikbare saldo en of de app volledig is bijgewerkt. Soms wordt een transactie geweigerd door je bank, een verlopen kaart, een tijdelijke storing of een veiligheidscontrole. Probeer niet herhaaldelijk dezelfde betaling uit te voeren zonder de status te controleren. Neem bij aanhoudende problemen contact op met MobilePay of je bank.